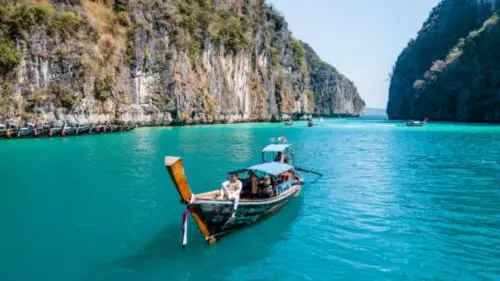
Phuket, Tailandia, 3 de mayo de 2022 / TRAVELINDEX / El mercado de transacciones de la isla se está reactivando a medida que los propietarios lidian con problemas de liquidez en medio de una disminución general de la confianza turística. El maltrecho sector hotelero de Tailandia muestra crecientes signos de agotamiento al entrar la pandemia mundial en su tercer año. Esto es especialmente evidente en la isla turística de Phuket, donde más del 73% de los nuevos proyectos hoteleros están paralizados o han sido suspendidos.
Según datos del reciente informe Phuket Hotel Market Update 2022, publicado por la consultora C9 Hotelworks, el otrora próspero sector hotelero de la isla ahora sufre las consecuencias de la incertidumbre entre los propietarios. Estos se ven afectados por la volatilidad del mercado y las perspectivas futuras inciertas. El pesimismo y la escasez de liquidez han frenado el desarrollo. Actualmente, 33 hoteles con 8.616 habitaciones se encuentran en construcción, y su futuro es incierto.
Un análisis detallado de los datos de la cartera de proyectos muestra que el 55 % de los proyectos hoteleros son desarrollos de uso mixto o apartamentos turísticos con modelos de inversión basados en el alquiler para inversores privados. Dado el contexto económico actual, el estudio C9 sugiere que es improbable que algunos de estos proyectos hoteleros centrados en el sector inmobiliario vuelvan a estar en fase de desarrollo.
Si bien las llamativas campañas turísticas que priorizan la calidad sobre la cantidad se han convertido en el nuevo lema a nivel nacional, la realidad en una isla que vio caer en picado la llegada de pasajeros al Aeropuerto Internacional de Phuket, pasando de más de 9 millones en 2019 a poco más de 900 000 en 2021, es notablemente diferente. Esta considerable disminución del 90 %, sumada al hecho de que ya existen 1786 establecimientos turísticos registrados y actualmente 92 604 habitaciones de hotel, significa que hay camas vacías que los turistas necesitan desesperadamente.
Bill Barnett, director ejecutivo de C9 Hotelworks, comentó la situación de la siguiente manera: “Hace dos años, más del 40 % de los visitantes internacionales de la isla provenían de China o Europa del Este, incluida Rusia. Si bien me preguntan a diario cuándo se recuperará Phuket, hemos pospuesto nuestras previsiones de una recuperación cíclica hasta 2025”.
"El mayor problema en este momento es China. El dilema radica en que, si bien espero que el número de visitantes en Phuket se estabilice nuevamente debido a su favorable ubicación geográfica, la infraestructura orientada al turismo y la probada capacidad del transporte aéreo, los problemas macroeconómicos y políticos ensombrecen el panorama a corto plazo."
Phuket fue un referente en el sudeste asiático gracias a sus notables esfuerzos en la vacunación masiva y al innovador programa de reingreso "Sandbox". Sin embargo, con el repunte del turismo estacional y la disminución de los visitantes de invierno, la isla busca ahora mercados alternativos. Mientras que otros países vecinos como Vietnam, Indonesia y Filipinas permiten viajar sin cuarentena, Tailandia sigue siendo competitiva gracias a su controvertido sistema "Test & Go".
Los hoteleros de Phuket reaccionaron rápidamente ante las consecuencias de la crisis entre Ucrania y Rusia, pero la experiencia demuestra que la mayor parte del mercado ruso se desploma en marzo. Australia, India y Oriente Medio son tres mercados emisores importantes que están ampliando sus conexiones aéreas con Phuket y siguen mostrando una evolución positiva, aunque ninguno de ellos alcanza el volumen de pasajeros del mercado masivo chino.
Si bien la economía de Phuket, dependiente del turismo, superó en gran medida los dos primeros años de la pandemia sin mayores problemas, Bill Barnett, de C9, afirma: "Para lo que resta de 2022 y en adelante, se prevé un rápido aumento en el número de hoteles en venta. Aunque la mayoría de estos hoteles no se encuentran en una situación crítica, esto indica un cambio fundamental en la percepción de los inversores dentro del sector hotelero".
Se prevé que aumente el número de propietarios de hoteles tailandeses e inversores extranjeros que se retiran del sector. C9 considera que la desaceleración en la cartera de proyectos y la elevada actividad en el mercado de transacciones no son del todo negativas y probablemente conducirán a un reajuste entre la oferta y la demanda a medio plazo, lo que resultará en un retorno a un mercado más sólido, racional y menos especulativo.
Otro cambio de actitud entre los hoteleros de las islas fue la oleada de conversiones de hoteles independientes a hoteles de marca. Muchos de los hoteles más exitosos durante la reapertura del programa Phuket Sandbox y el auge del turismo nacional eran hoteles de marca. Al mismo tiempo, algunos hoteles gestionados internacionalmente pasaron de la gestión propia a la franquicia. Esta tendencia de los hoteleros a operar bajo marcas globales y soluciones de gestión de marca blanca, cada vez más populares, ya se había previsto y la pandemia simplemente la aceleró.
A pesar del auge turístico que se observa en Phuket, este fenómeno tiene una larga historia marcada por un éxodo masivo de trabajadores de los sectores de hostelería y servicios. Debido a las numerosas interrupciones y reaperturas, así como al cierre de muchos hoteles y negocios, el atractivo de la promesa turística de la "Tailandia asombrosa" se ha desvanecido para toda una generación de trabajadores.
Si bien el volumen de negocio sigue creciendo moderadamente, el sector continúa sufriendo escasez de personal. Quizás el mayor reto para los hoteles de Phuket sea recuperar su activo más valioso: el personal, para atender a los turistas a su regreso. Sin embargo, esta tendencia afecta actualmente a todo el sudeste asiático y al mundo. Por lo tanto, hacer más con menos personal se convertirá en la nueva norma en el turismo.
Comunidad
Comentarios 0
Empieza la conversación.